




Xin chào, Chúng tôi là Công ty Luật Siwoo.
Nhà đầu tư Việt Nam có thể mua tòa nhà, cửa hàng và bất động sản thương mại tại Hàn Quốc. Tuy nhiên, trước khi ký hợp đồng cần xác định mua dưới tên cá nhân, công ty Việt Nam hay thành lập công ty Hàn Quốc để sở hữu. Cấu trúc này quyết định thủ tục ngoại hối và cách đánh thuế thu nhập cho thuê.
1. Mua bất động sản thương mại cần thủ tục gì?
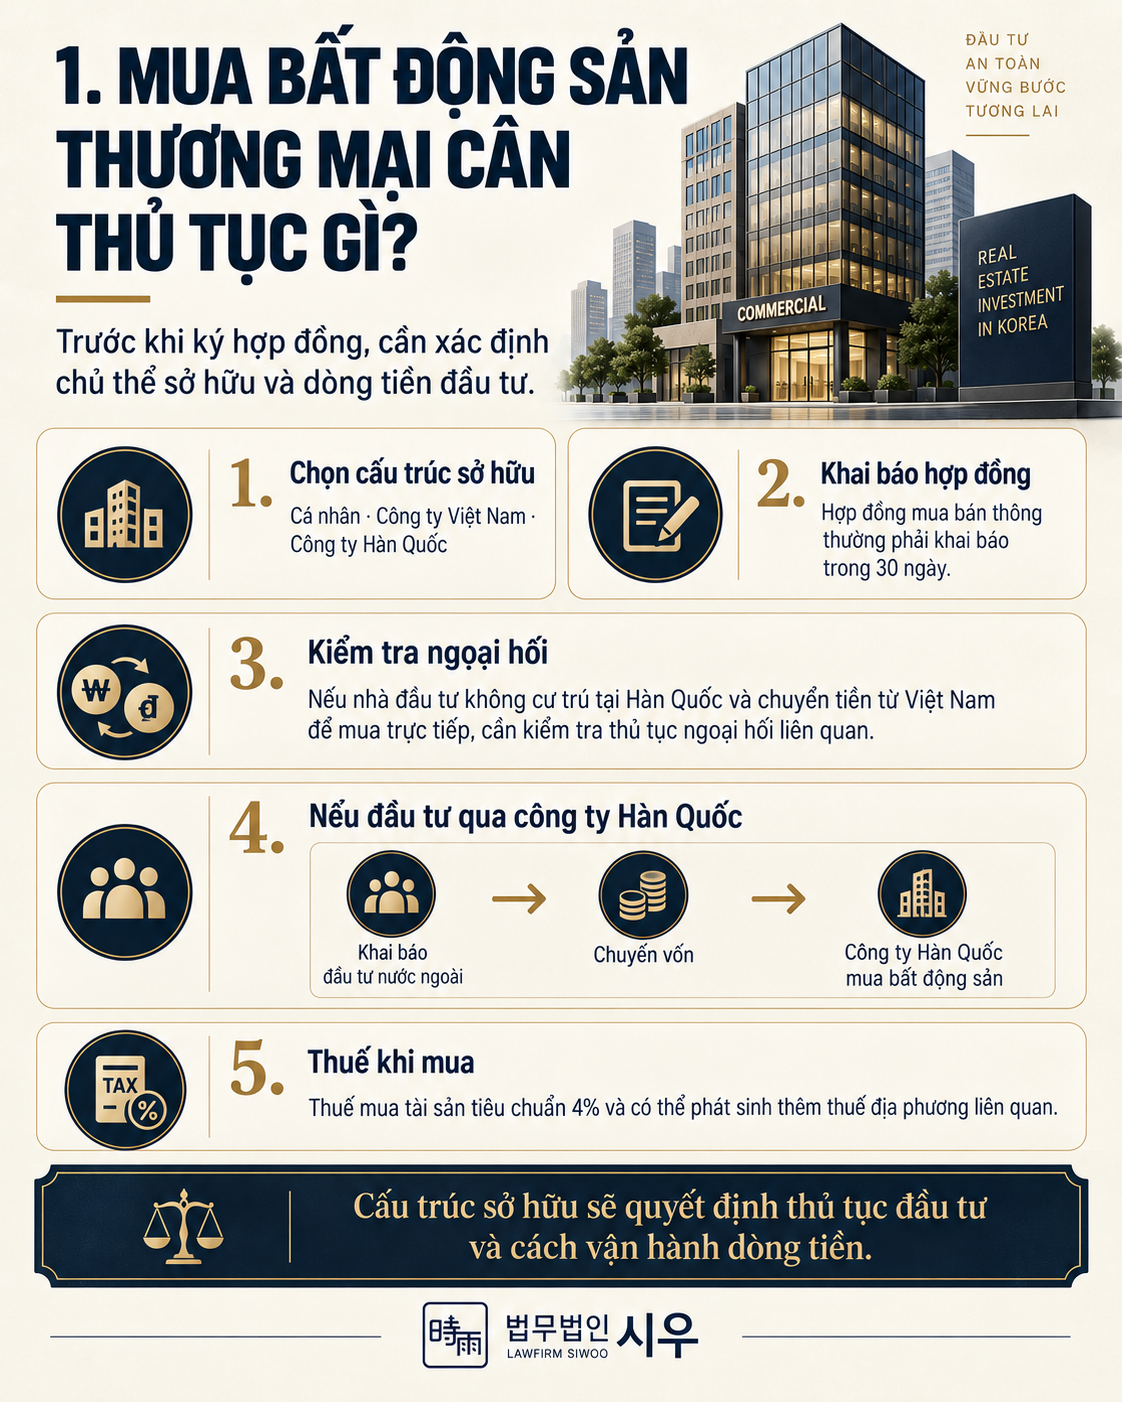
Đối với giao dịch mua bán thông thường, hợp đồng bất động sản phải được khai báo trong 30 ngày.
Nếu nhà đầu tư không cư trú tại Hàn Quốc và chuyển tiền từ Việt Nam để mua trực tiếp, còn phải kiểm tra thủ tục theo quy định ngoại hối. Trường hợp đầu tư vốn vào một công ty Hàn Quốc rồi công ty mua bất động sản, cần thực hiện đúng trình tự khai báo đầu tư nước ngoài → chuyển vốn → công ty mua bất động sản.
Thuế mua bất động sản thương mại thông thường có thuế mua tài sản với mức tiêu chuẩn 4%, ngoài ra còn có thể phát sinh các khoản thuế địa phương liên quan.
2. Thu nhập cho thuê bị đánh thuế như thế nào?
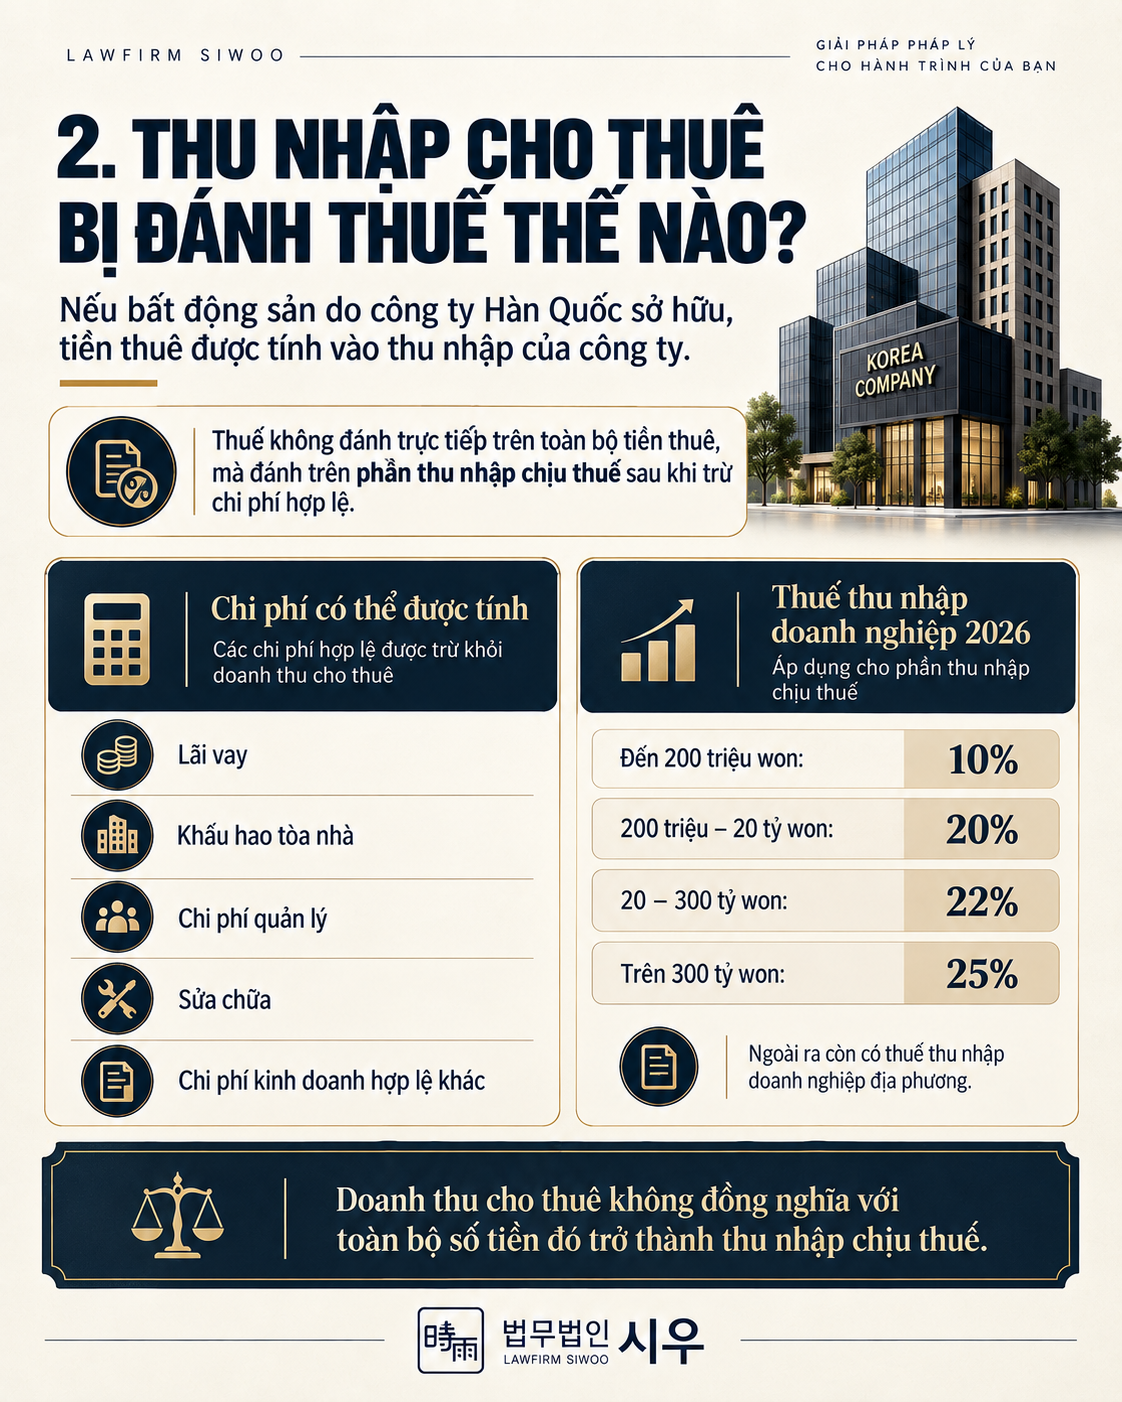
Nếu bất động sản được sở hữu bởi công ty Hàn Quốc, tiền thuê nhận được được tính vào thu nhập của công ty.
Điểm quan trọng là thuế không đánh trực tiếp trên toàn bộ tiền thuê. Công ty được tính các chi phí được pháp luật công nhận như:
- • Lãi vay;
- • Khấu hao tòa nhà;
- • Chi phí quản lý;
- • Sửa chữa;
- • Các chi phí kinh doanh hợp lệ khác.
Phần thu nhập chịu thuế còn lại áp dụng thuế thu nhập doanh nghiệp năm 2026:
Đến 200 triệu won: 10%200 triệu – 20 tỷ won: 20%20 – 300 tỷ won: 22%Trên 300 tỷ won: 25%
Ngoài ra còn có thuế thu nhập doanh nghiệp địa phương.
3. Cho thuê cửa hàng còn có VAT
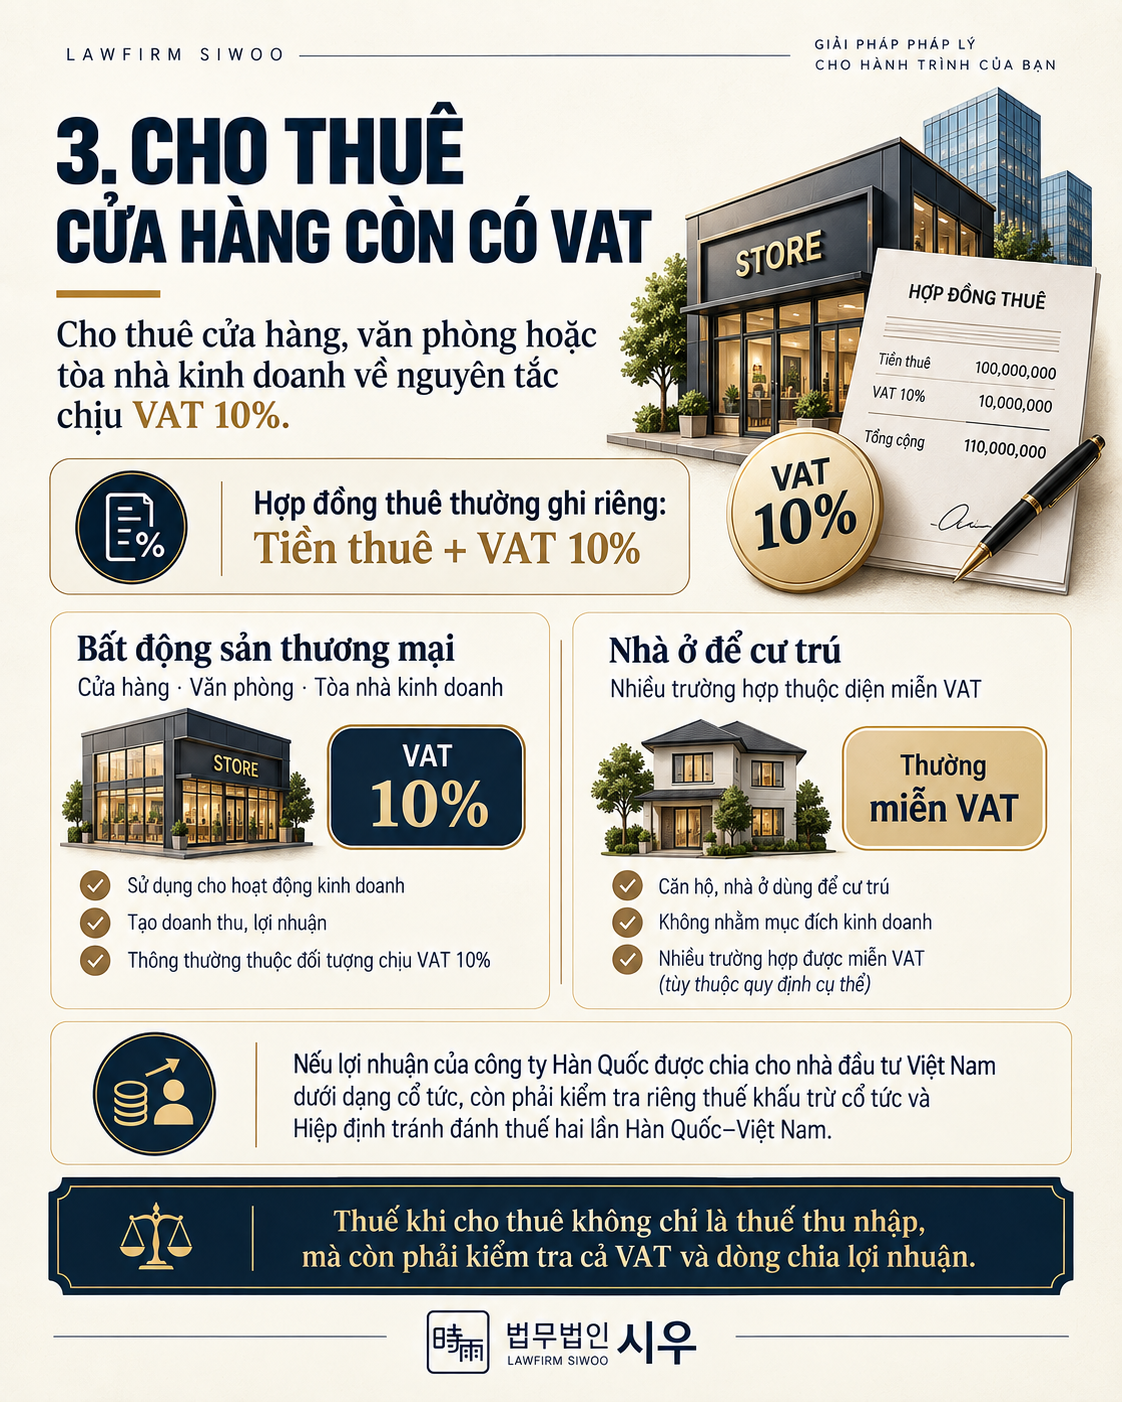
Cho thuê bất động sản thương mại như cửa hàng, văn phòng hoặc tòa nhà kinh doanh về nguyên tắc chịu VAT 10%.
Vì vậy, hợp đồng thuê thường ghi riêng:
Tiền thuê + VAT 10%
Điều này khác với nhiều trường hợp cho thuê nhà ở để cư trú vốn thuộc diện miễn VAT.
Nếu lợi nhuận của công ty Hàn Quốc được chia cho nhà đầu tư Việt Nam dưới dạng cổ tức, còn phải kiểm tra riêng thuế khấu trừ cổ tức và Hiệp định tránh đánh thuế hai lần Hàn Quốc–Việt Nam.
CÂU HỎI THƯỜNG GẶP (FAQ)
Q1. Người Việt có thể sở hữu 100% một tòa nhà tại Hàn Quốc không?
Về nguyên tắc có. Tuy nhiên, một số khu vực đặc biệt có thể áp dụng thủ tục hoặc hạn chế riêng.
Q2. Mua dưới tên cá nhân có chịu thuế doanh nghiệp không?
Không. Cá nhân và pháp nhân áp dụng hệ thống thuế khác nhau. Bài viết này tập trung vào trường hợp sở hữu thông qua công ty.
Q3. Thành lập công ty rồi mua bất động sản có luôn tốt hơn không?
Không. Cần so sánh vốn đầu tư, chi phí tài chính, thuế khi cho thuê, thuế khi bán và kế hoạch chuyển lợi nhuận về Việt Nam.

Đồng hành cùng Công ty Luật Siwoo
Tại Công ty Luật Siwoo, chúng tôi quy tụ đội ngũ chuyên gia giàu kinh nghiệm, bao gồm
Luật sư điều hành Oh Hyung Chul, người đã trực tiếp tư vấn và triển khai nhiều giao dịch quốc tế cũng như các dự án đầu tư liên quan đến Việt Nam, Trung Quốc và Nhật Bản,
cùng Cố vấn chuyên môn Lee Chanbin (Luật sư Hoa Kỳ) với hơn 10 năm kinh nghiệm hành nghề pháp lý tại TP. Hồ Chí Minh, và nhiều chuyên gia am hiểu sâu sắc về pháp luật và môi trường kinh doanh Việt Nam.
Với nền tảng uy tín, chuyên môn và kinh nghiệm thực tiễn, Công ty Luật Siwoo luôn đồng hành cùng khách hàng trong toàn bộ quá trình gia nhập thị trường, đầu tư, đàm phán và soạn thảo hợp đồng, giải quyết tranh chấp cũng như các vấn đề pháp lý phát sinh, mang đến những giải pháp pháp lý toàn diện và hiệu quả.
📞 Điện thoại: +82-10-8435-5997 (Tư vấn bằng tiếng Hàn và tiếng Việt)
✉️ Email: siwoovn@siwoo-law.com 💬 Zalo : +82 10-7674-7782 (tư vấn bằng tiếng Hàn và tiếng Việt)
Lưu ý: Nội dung bài viết này chỉ nhằm mục đích cung cấp thông tin pháp lý mang tính tham khảo và không được xem là ý kiến tư vấn pháp lý cho bất kỳ vụ việc cụ thể nào. Việc áp dụng pháp luật có thể khác nhau tùy theo từng trường hợp. Để được tư vấn phù hợp với tình huống của mình, vui lòng liên hệ trực tiếp với chuyên gia pháp lý.
© Công ty Luật Siwoo. Mọi quyền được bảo lưu. Nghiêm cấm sao chép, trích dẫn hoặc phát hành lại dưới mọi hình thức khi chưa có sự đồng ý bằng văn bản của Công ty Luật Siwoo.


